Case study: Investiční nemovitost #1 po pěti letech: co ukázala aktualizovaná čísla
Před rokem jsem sepsal case study o své první investiční nemovitosti po čtyřech letech provozu. Byt jsem koupil v roce 2021, po rekonstrukci ho pronajímám a od začátku se snažím být maximálně konkrétní, reálná čísla, včetně těch, která nevypadají vždy dobře.
Uplynul další rok, takže je čas na update.Data za rok 2026 mám jen za leden až srpen, tedy 8 měsíců. Nesnažím se je dopočítávat na celý rok – kde je 2026, je to vždy explicitně za 8 měsíců, ne za celých 12.
Rychlá rekapitulace
Byt 1+1 v Havlíčkově Brodě, koupený v roce 2021 přes Bazoš mimo realitní kancelář.
- Kupní cena: 1 550 000 Kč
- Rekonstrukce: 590 000 Kč
- Celková investice: 2 140 000 Kč
- Hypotéka: 2 040 000 Kč, tedy 100% financování
- Úroková sazba: 1,74 % s fixací na 10 let
- Vlastní kapitál vložený z mé kapsy: 100 000 Kč (doplatek na reko, který byl o 100 tisíc dražší, než jsem plánoval)

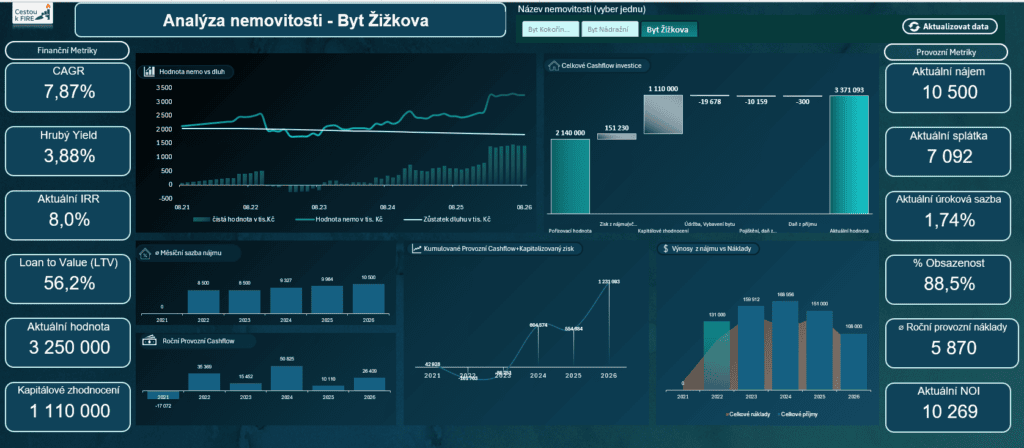
Dashboard z mého Real Estate Trackeru
Tržní hodnota a zadlužení
Tady je první věc, která mě při pohledu na pět let dat pořád překvapuje – jak moc se hodnota bytu v čase hýbala. Není to přímka nahoru.
| Rok | Tržní hodnota | Zbývá splatit | LTV |
|---|---|---|---|
| 2021 | 2 200 000 Kč | 2 040 000 Kč | 92,7 % |
| 2022 | 1 960 000 Kč | 2 017 208 Kč | 102,9 % |
| 2023 | 2 020 000 Kč | 1 963 083 Kč | 97,2 % |
| 2024 | 2 660 000 Kč | 1 912 331 Kč | 71,9 % |
| 2025 | 2 600 000 Kč | 1 860 580 Kč | 71,6 % |
| 2026 (8 měsíců) | 3 250 000 Kč | 1 825 540 Kč | 56,2 % |
V roce 2022 byla hodnota bytu podle odhadu nižší než dlužná částka – LTV přes 100 %. Rostoucí sazby ČNB tehdy srazily ceny nemovitostí napříč trhem a u malého bytu v okresním městě to bylo vidět stejně jako všude jinde. Kdybych byt musel v tu chvíli prodat, byl bych po splacení hypotéky v mínusu. To je důležité si přiznat i s odstupem let – první dva roky u vysoce zafinancované nemovitosti nejsou žádná jistota, je to reálné riziko, které jsem tehdy nesl. Od roku 2024 hodnota rostla rychleji, než jsem čekal, a LTV se dostalo pod 60 %.
Cashflow: co skutečně přišlo na účet
Tady je tabulka provozního cashflow.
| Rok | Provozní cashflow | Kumulované cashflow |
|---|---|---|
| 2021 | -17 072 Kč | -17 072 Kč |
| 2022 | 15 369 Kč | -1 703 Kč |
| 2023 | 15 452 Kč | 13 749 Kč |
| 2024 | 50 825 Kč | 64 574 Kč |
| 2025 | 10 110 Kč | 74 684 Kč |
| 2026 (8 měsíců) | 26 409 Kč | 101 093 Kč |
Rok 2021 je v mínusu logicky – byt jsem koupil a pronajímat začal až po rekonstrukci, takže náklady byly, příjmy ještě ne. Zajímavější je, že i po přičtení roku 2022 se kumulativně dostávám do mínusu jen těsně – na -1 703 Kč. Až do konce roku 2022 tedy byt z pohledu čistého cashflow ještě nevydělal ani korunu navíc, jen splácel sám sebe.
Rok 2025 je nejslabší z provozních let od roku 2022 – 10 110 Kč. Souvisí to s výměnou nájemníka a měsícem neobsazenosti, ke kterému se dostanu níže.
Za pět let a osm měsíců provozu byt vygeneroval kumulativně 101 093 Kč čistého cashflow. To je reálná částka, která mi kromě průběžného splácení jistiny přistála navíc na účtu. Samozřejmě primární důvod tohoto přebytku je zmiňovaná nízká úroková sazba (do konce fixace mi ještě zbývá necelých pět let)
ROI, CAGR a equity multiple
Tohle je sekce, kde oprava o kauci udělala největší rozdíl. Celkový výnos počítám jako součet kumulovaného cashflow a kapitálového zisku (rozdíl tržní hodnoty a celkové investice 2 140 000 Kč).
| Rok | Celkový výnos (Kč) | ROI | CAGR |
|---|---|---|---|
| 2021 | 42 928 Kč | 2,0 % | 2,0 % |
| 2022 | -181 703 Kč | -8,5 % | -4,3 % |
| 2023 | -106 251 Kč | -5,0 % | -1,7 % |
| 2024 | 584 574 Kč | 27,3 % | 6,2 % |
| 2025 | 534 684 Kč | 25,0 % | 4,6 % |
| 2026 (8 měsíců) | 1 211 093 Kč | 56,6 % | 7,8 % |
Roky 2022 a 2023 vychází v reálném (upraveném) čísle záporně. V minulém článku jsem tuhle negativní fázi vůbec nezmiňoval, protože jsem se soustředil na stav „po čtyřech letech“, kdy už byla dávno pryč. S odstupem si ale myslím, že právě tahle dvouletá záporná fáze je pro čtenáře užitečnější informace než finální kladné číslo. Kdo kupuje investiční nemovitost s vysokou pákou, ať počítá s tím, že první roky mohou v papírové hodnotě vypadat hůř, než jak vypadaly na začátku.
Od roku 2024 se to obrací a čísla rostou rychle – primárně díky růstu tržní hodnoty, ne díky cashflow. CAGR za 2026 (7,8 %) je potřeba brát s rezervou navíc – počítám ho jako šestý rok držení, i když z roku 2026 mám jen 8 měsíců dat. Reálná doba držení je tedy kratší než celých šest let, což by při přesnějším výpočtu anualizovaný výnos ještě mírně zvýšilo. Nechávám to takto kvůli konzistenci s předchozími lety.
Equity multiple ukazuje to samé, jen vztažené k mým vlastním vloženým 100 000 Kč:
| Rok | Equity multiple |
|---|---|
| 2021 | 0,43x |
| 2022 | -1,82x |
| 2023 | -1,06x |
| 2024 | 5,85x |
| 2025 | 5,35x |
| 2026 (8 měsíců) | 12,11x |
Číslo 12,11x vypadá efektně, ale je potřeba mít na paměti, že je to důsledek extrémní páky – do bytu jsem vložil jen 100 tisíc vlastních peněz a zbytek profinancovala banka. Kdybych místo 100% hypotéky financoval byt z větší části vlastním kapitálem, absolutní zisk v korunách by byl podobný, ale multiple by vypadal mnohem skromněji. Právě páka je důvod, proč tahle čísla vypadají líp než u klasického akciového portfolia – a zároveň důvod, proč roky 2022 a 2023 vypadaly tak zle.
Nájemní výnos se snižuje – a je to logické
| Rok | Hrubý yield | Čistý yield | DSCR |
|---|---|---|---|
| 2022 | 5,2 % | 4,6 % | 1,23 |
| 2023 | 5,0 % | 4,8 % | 1,15 |
| 2024 | 4,2 % | 4,1 % | 1,29 |
| 2025 | 4,6 % | 4,5 % | 1,27 |
| 2026 (8 měsíců) | 3,9 % | 3,8 % | 1,45 |
Yield mezi lety 2022 a 2026 klesl zhruba o 1,3 procentního bodu. Nájem přitom rostl – z průměrných 8 500 Kč měsíčně na 10 500 Kč. Problém je, že tržní hodnota bytu rostla ještě rychleji. Tohle je typický efekt na realitním trhu posledních let – ceny nemovitostí utíkají nájmům, takže výnosnost z pronájmu se u dlouhodobě drženého bytu postupně snižuje, i když v absolutních číslech nájem roste. Kdybych byt kupoval dnes za 3 250 000 Kč se stejným nájmem 10 500 Kč, čistý yield by mi vůbec nedával takový smysl jako v roce 2021.
DSCR naopak vypadá čím dál lépe – z 1,15 v roce 2023 na 1,45 letos. Znamená to, že nájem pokrývá splátku hypotéky s čím dál větší rezervou. To je dobrá zpráva pro klid v hlavě, když důvod je ten, že splátka hypotéky zůstává fixní a nájem roste.
Co se stalo s nájemníky
V roce 2025 se u bytu měnil nájemník. Nový nájemník mě požádal, jestli by se mohl nastěhovat až o měsíc později, než byl byt volný – vyhověl jsem mu, což vysvětluje ten jeden měsíc neobsazenosti v datech za 2025. Zpětně bych to udělal stejně – jde o rozdíl jeden měsíc nájmu proti riziku, že by si našel jiný byt a hledal bych nájemníka znovu od nuly.
Administrativa kolem výměny nájemníků je pořád ta část pronájmu, která mi zabere nejvíc času ze všeho. Na druhou stranu byt byl za celých pět a půl roku neobsazený jen necelé dva měsíce dohromady, což na malém městě považuju za slušný výsledek.
Co bych s odstupem pěti let udělal jinak
Když se ohlížím zpátky, jsou tam dvě věci, které bych zvážil jinak.
První je rezerva na rekonstrukci. Psal jsem o tom už v předchozím článku a stojí za zopakování – 100 000 Kč doplatek z vlastní kapsy byl nepříjemný právě v okamžiku, kdy jsem ho nejméně čekal. Rezerva 15 až 20 % nad odhadovaný rozpočet rekonstrukce by mi ušetřila stres, i kdyby se nakonec nevyčerpala.
Druhá věc je psychologická, ne finanční. Kdybych v roce 2022 sledoval jen ROI a ne dlouhodobý plán, mohl bych se nechat vystrašit záporným číslem a nemovitosti se zbavit se ztrátou právě v nejhorším možném okamžiku. Cashflow bylo skoro na nule, LTV nad 100 % a nikdo mi tehdy nezaručil, že se ceny zase zvednou. Fungovalo mi, že jsem se držel horizontu, se kterým jsem do investice šel – dlouhodobý pronájem, ne spekulace na rychlý prodej.
Závěr
Po pěti a půl letech mi tento byt vydělal kumulativně přes 100 000 Kč na čistém cashflow a k tomu narostla hodnota nemovitosti o 1,11 milionu Kč nad kupní cenu. Zní to jako jasný úspěch, a nakonec asi je, ale cesta k němu vedla přes dva roky, kdy čísla vypadala vyloženě špatně.
Přesně tohle je důvod, proč tyhle aktualizace píšu každý rok znovu, místo abych napsal jeden článek s finálním hodnocením. Investice do nemovitosti není bod, je to křivka, a ta křivka umí jít i dolů, než se zase obrátí nahoru. Kdo se dívá jen na aktuální stav bez historie, vidí jen tu hezčí polovinu příběhu.
Jak tenhle byt zapadá do zbytku mého portfolia i dalších dvou investičních nemovitostí, jsem podrobně popsal v článku o mých příjmových pilířích. Kompletní přehled všech účtů, brokerů a hypoték, včetně toho, jak nemovitosti zapadají do celého finančního setupu, najdete v přehledu mého finančního a investičního setupu 2026. A pokud chcete sledovat podobná čísla u vlastní nemovitosti, dal jsem k tomu dohromady zdarma Real Estate Tracker v Excelu.
Za rok se ozvu s dalším update – uvidíme, jestli LTV klesne pod 50 % a jestli se yield stabilizuje, nebo bude klesat dál.