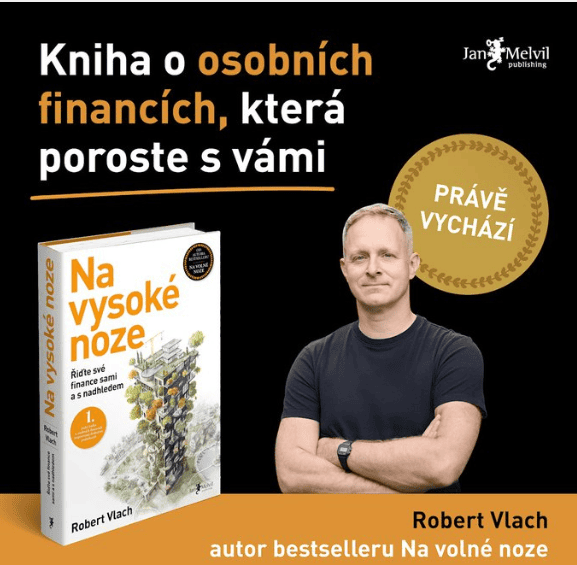
Na vysoké noze: Recenze knihy Roberta Vlacha pohledem člověka, který si už deset let eviduje finance
Osobní finance si eviduji zhruba deset let. Mám vlastní Excel, sleduji příjmy, výdaje, majetek, investice i to, jak se postupně přibližuji k finanční nezávislosti. Když jsem proto začal číst knihu Na vysoké noze: Řiďte své finance sami a s nadhledem od Roberta Vlacha, nečekal jsem, že v ní objevím úplně nový způsob, jak řídit své peníze, což se mi víceméně potvrdilo.
Přesto mě kniha bavila natolik, že jsem ji přečetl během několika dnů. Zaujalo mě srovnání různých přístupů k osobním financím, konkrétní zkušenosti autora i způsob, jakým si organizuje vlastní finanční život. A pár věcí jsem si z ní odnesl i do svého rodinného života, přestože samotné evidenci financí se věnuji už dlouho.
Kniha pro mě není návodem, podle kterého bych chtěl předělat svůj Excel. Spíš jsem si při čtení porovnával vlastní postupy s přístupem člověka, který řeší podobné otázky, ale z velké části z pohledu podnikatele a freelancera.
Jedenáct škol osobních financí: Každý může mít jiný přístup
První část knihy je převážně teoretická a zabírá přibližně 70 stran. Právě ta mě ale překvapivě bavila. Autor představuje 11 různých škol osobních financí, od archaického a klasického přístupu až po pragmatické pojetí a hnutí FIRE.
Podobné rozdělení jsem předtím neviděl. Obvykle se setkávám s konkrétními doporučeními, jak šetřit, investovat nebo plánovat výdaje. Tady se autor nejprve snaží zasadit různé přístupy do širšího rámce a ukázat, že za finančním rozhodováním mohou stát odlišné hodnoty a představy o životě.
Právě to mi přišlo zajímavé. Lidé se mohou lišit nejen tím, kolik vydělávají nebo investují, ale také tím, co od svých peněz očekávají a jakou roli jim ve svém životě přisuzují.
Jak se dívám na autorovu kritiku FIRE
Autor se kriticky staví k představě, že člověk po dosažení finanční nezávislosti přestane pracovat. S tímto pohledem částečně souhlasím, rozumím tomu, proti čemu se vymezuje.
Když sleduji českou FIRE komunitu na síti X a lidi, kteří se tomuto tématu věnují, často vnímám jinou motivaci. Cílem nemusí být definitivní konec pracovní kariéry. Pro řadu lidí je důležitější možnost rozhodovat o vlastním čase. Někdo chce pracovat méně, někdo se věnovat vlastním projektům a někdo si chce ponechat práci, kterou má rád, ale nebýt na ní finančně závislý.
To je také důvod, proč mě FIRE zajímá. Nejde mi pouze o dosažení určité hodnoty portfolia. Důležité je, co mi finanční nezávislost umožní v životě dělat.
Zároveň si uvědomuji, že moje zkušenost s českou komunitou není reprezentativním obrazem celého hnutí. Existují různé interpretace FIRE a někteří lidé skutečně usilují o úplný odchod z placené práce. Bez přesného rozlišení toho, jakou podobu FIRE autor kritizuje, bych proto netvrdil, že jeho pohled je špatný nebo že celé hnutí chápe nesprávně.
Spíše bych řekl, že se v této části lišíme v tom, jaký význam přikládáme práci po dosažení finanční nezávislosti. Pro mě je podstatná svoboda volby, nikoliv povinnost přestat pracovat.
Finanční plán na ruby: Praktická část, která stojí za pozornost
Po úvodní části autor přechází k praktickému řízení peněz. Popisuje, jak evidovat příjmy a výdaje, plánovat budoucí měsíce a sledovat vlastní čisté jmění.
Právě tuto část považuji za hlavní přínos knihy. Ne proto, že bych její postupy sám neznal, ale protože je autor představuje konkrétně a srozumitelně. Čtenář dostává představu, jak může finanční plán vypadat a co v něm sledovat.
Robert Vlach zároveň zdůrazňuje, že jeho systém nemá být zbytečně komplikovaný. Podle svého popisu zvládá správu financí přibližně za hodinu měsíčně. To je jeho vlastní zkušenost, nikoliv záruka, že stejný čas bude stačit každému. Náročnost bude záviset například na počtu účtů, složitosti rodinných financí nebo na tom, zda člověk podniká.
Přesto mi tento přístup dává smysl. Kdo chce začít sledovat své finance, nemusí hned vytvářet rozsáhlé tabulky, jako si vedu já. Může začít jednoduchým přehledem a postupně ho rozšiřovat podle toho, co skutečně potřebuje.
Od jednoduché evidence po plánování budoucnosti
Autor představuje několik úrovní finančního plánování. Základní variantou je evidence příjmů, výdajů a rezervy. Člověk tak získá přehled o tom, zda mu peníze pravidelně vycházejí a kolik prostředků má k dispozici pro případ nečekaných výdajů. Podrobnější variantou je finanční plán naruby. Ten neslouží pouze k zaznamenávání minulosti. Pracuje také s plánem budoucích měsíců a pomáhá promyslet, jak se může finanční situace vyvíjet.
Tento přístup podle mě může být zvlášť zajímavý pro živnostníky a podnikatele. Jejich příjmy mohou kolísat, platby od klientů se mohou opozdit a do plánování vstupují také daňové zálohy nebo nepravidelné podnikatelské výdaje.Jako zaměstnanec mám situaci v něčem jednodušší. Pokud se mi nezmění pracovní nebo rodinné poměry, dokážu své příjmy na několik měsíců dopředu odhadnout poměrně snadno. U podnikatele může mít plánování budoucího cash flow úplně jinou váhu.
Právě tento pohled mě na knize bavil. Ukazuje, že správa peněz není jen otázkou osobní disciplíny. Konkrétní podoba finančního plánu by měla odpovídat také tomu, jak člověk vydělává, jaké má závazky a jak moc jsou jeho příjmy předvídatelné.
Kontrolovaný luxus: Na čem nechci šetřit
S autorem se ztotožňuji i v tom, že správná cesta není odkládání všeho příjemného na dobu, až budu mít dostatečně velké portfolio. Peníze mají sloužit nejen k budování majetku, ale také k tomu, abychom si užili život, který právě žijeme. Autor toto utrácení nazývá kontrolovaným luxusem.
U nás v rodině jde především o společný čas a zážitky s dětmi. Máme dvě malé děti a nechci jednou zjistit, že jsem sice díky maximálnímu spoření dosáhl finanční nezávislosti o něco dříve, ale mezitím mi unikly roky, kdy byly děti malé. Proto jsme ochotní za cestování utratit víc, i když by tyto peníze jinak mohly skončit v investicích.
Připustíte si, že pro něco máte slabost, a vytvoříte si proto v osobních financích rozpočet, který budete mít pod kontrolou. Tím, že si tuto položku pojmenujete jako kontrolovaný luxus, budete hned vědět, kam sáhnout, když bude nutné výdaje trochu přiškrtit. Na druhou stranu si tak můžete bez výčitek svědomí dopřát to, po čem opravdu toužíte, ať už jde o hezké bydlení, drahé auto, velkolepou svatbu, gastronomické zážitky nebo cestu na druhý konec světa, a zároveň se kvůli tomu uskromnit jinde.
Jak eviduje výdaje Robert Vlach a jak to dělám já
Zaujalo mě i konkrétní řešení, které autor používá při sledování běžných rodinných výdajů. Pravidelné platby, například hypotéku nebo energie, eviduje ve svém finančním plánu samostatně. Běžné rodinné útraty sleduje prostřednictvím takzvaného chytrého účtu na Revolutu, který mu pomáhá rozdělovat transakce do kategorií. Ve finančním plánu pak může mít běžné výdaje souhrnně a podrobnosti dohledává přímo v bankovní aplikaci.
Já na to jdu jinak. Všechny výdaje, fixní i variabilní, eviduji ve Spendee a následně si data exportuji do vlastního Excelu. Díky tomu mám na jednom místě nejen celkový přehled o útratách, ale také rozpad do jednotlivých kategorií a konkrétních transakcí. Můj systém mi umožňuje jít při analýze výdajů do většího detailu. To ale samo o sobě neznamená, že je lepší. Znamená to především, že jsem si ho přizpůsobil svým potřebám a tomu, jakým způsobem chci s daty pracovat.
Autorův přístup má jinou výhodu. Odděluje podrobné transakce od hlavního finančního plánu, který díky tomu může zůstat přehledný. Pokud člověku tento způsob vyhovuje a získává z něj informace, které potřebuje pro svá rozhodnutí, není nutné přidávat další úroveň detailu.
Tohle je podle mě jedna z důležitých myšlenek knihy. Neexistuje jediný správný způsob, jak evidovat osobní finance. Někdo potřebuje podrobný Excel, jinému stačí bankovní aplikace a několik souhrnných ukazatelů. Smysl má takový systém, který odpovídá konkrétním potřebám a který člověk dokáže dlouhodobě používat.
Proč sledovat čisté jmění
Autor doporučuje také pravidelně počítat čisté jmění, tedy hodnotu majetku po odečtení závazků. Díky tomu lze sledovat, jak se finanční situace vyvíjí v čase.
Sám tento ukazatel používám a považuji ho za užitečný. V rámci své cesty k FIRE mě zajímá, jak se mění hodnota investic, nemovitostí a závazků a jaký to má vliv na celkový majetek.
Je ale potřeba rozlišovat mezi tím, co nám takový údaj říká, a tím, co z něj vyvozujeme. Rostoucí čisté jmění samo o sobě nezaručuje finanční bezpečí ani správná investiční rozhodnutí. Výsledek může ovlivnit například vývoj cen nemovitostí nebo akciových trhů. Důležité je také to, jak je majetek rozložený, jaké má člověk závazky a kolik peněz dokáže v případě potřeby rychle použít.
Čisté jmění je pro mě jeden z ukazatelů, nikoliv kompletní obraz finanční situace. Jeho přínos vidím především v tom, že umožňuje porovnávat vlastní vývoj v čase a lépe rozumět tomu, co se s majetkem děje.
Jedna věc, kterou jsem si z knihy odnesl do rodinného života
Při čtení mě zaujala také myšlenka, že by se v rodině měly rozdělit odpovědnosti za jednotlivé oblasti financí.
Často se stává, že veškeré finanční záležitosti řeší jeden z partnerů. Má na starosti investice, hypotéku, pojištění, smlouvy na energie a další administrativu. Druhý se o tyto věci příliš nezajímá a nechává všechno na něm. U nás doma jsem se v tom poznal. Řeším investice, hypotéky, smlouvy na energie, pojištění a řadu dalších záležitostí. Mám v nich přehled, protože mě osobní finance dlouhodobě baví.
Díky knize jsem si ale uvědomil, že takové rozdělení odpovědnosti má i svou odvrácenou stránku. Pokud jeden člověk všechno řeší a druhý se v tom neorientuje, vzniká závislost na tom, že první bude vždy dostupný a schopný se o vše postarat. Co kdyby se něco stalo? Co kdybych se o finance z nějakého důvodu nemohl starat nebo se naše rodinná situace změnila? Dokázala by se manželka rychle zorientovat v důležitých smlouvách, závazcích, investicích a přístupech k účtům?
Nejde o to, aby oba partneři museli všechno dělat společně nebo rozuměli každému detailu. Za rozumné minimum považuji, aby oba věděli, kde jsou uložené důležité dokumenty, jaké máme závazky, jak fungují naše účty a investice a na koho se obrátit, pokud je potřeba něco řešit. U složitějších finančních rozhodnutí by oba měli alespoň rozumět tomu, co se rozhoduje a proč.
Tohle je pro mě konkrétní podnět, který jsem si z knihy odnesl. Chci se zamyslet nad tím, jak manželku do některých oblastí více zapojit. Ne proto, že bych svůj dosavadní přístup považoval za špatný, ale proto, že přehled o rodinných financích by neměl být závislý jen na jednom člověku. Nejde přitom o to, že by rozdělení odpovědnosti automaticky vyřešilo všechna rizika. Je to jeden z praktických kroků, který může usnadnit orientaci v rodinných financích v situaci, kdy se běžný způsob fungování domácnosti změní.
Jednotlivci jsou při rozhodování mnohem náchylnější k chybám, zvlášť když vedle sebe nemají nikoho, kdo by je korigoval a oponoval jim. Jedno hloupé impulzivní rozhodnutí přitom může zmařit předchozích deset let společného úsilí. Lidé běžně dělají chyby, protože jsou přesvědčeni o své pravdě, zaslepení vidinou rychlého zisku, rozhodují se pod tlakem nebo prostě jen stárnou. Když své finanční kompetence rozvíjí pouze jeden člen rodiny a ostatní mu tuhle oblast s úlevou přenechávají, jejich vlastní potenciál zůstává nevyužitý. Dovedností, které by mohli rozvíjet v souvislosti s osobními a rodinnými financemi, hospodařením, správou majetku, investicemi a finančním sebeřízením, jsou přitom desítky.
Excel, investování a hranice toho, co mi kniha přinesla
V závěrečné části se autor věnuje také investicím, dluhopisům a dalším tématům spojeným s budováním majetku. Vnímal jsem ji spíše jako obecný přehled než jako podrobný investiční návod. Pro člověka, který s osobními financemi začíná, může být takový základ užitečný. Pokud už ale má zkušenosti s investováním a dlouhodobě sleduje vlastní majetek, nemusí v této části najít mnoho nového.
Podobně to mám i s finančními plány. Svůj Excel používám přibližně deset let a postupně jsem ho rozšiřoval podle toho, co jsem chtěl sledovat. Dnes v něm mám propojenou evidenci příjmů, výdajů, majetku, investic i dlouhodobých scénářů finanční nezávislosti.
Ve srovnání s několika základními přehledy, které představuje autor, jde o podrobnější nástroj. Nevyvozuji z toho ale, že je automaticky užitečnější. Nabízí mi větší detail a širší analytické možnosti, zároveň však vyžaduje práci s větším množstvím dat. Pro mě osobně má propracovanější Excel smysl, protože mě práce s daty baví a využívám je při plánování své cesty k FIRE. Člověku, který chce hlavně získat přehled o rodinném rozpočtu a rezervě, by ale podobná složitost mohla přinést více práce než užitku.
To je zároveň hlavní omezení knihy pro zkušenějšího čtenáře, jako jsem já. Základní postupy už používám, takže jsem neměl důvod svůj systém zásadně měnit. Kniha mi nabídla především srovnání s jiným přístupem a možnost podívat se na některé věci z nové perspektivy.
Příklady ze života a další zdroje
Velkým plusem je pro mě čtivost knihy. Během čtení autor uvádí řadu konkrétních příkladů ze svého okolí, ať už z vlastní zkušenosti, nebo ze zkušeností dalších podnikatelů a freelancerů.Tyto příběhy mě bavily, protože finanční rozhodování zasazují do reálných situací. Člověk nečte pouze obecná pravidla, ale vidí, jak se finanční problémy a rozhodnutí mohou projevovat v životě konkrétních lidí.
Autor také popisuje, že vedl hloubkové rozhovory s řadou freelancerů a podnikatelů. Z jejich zkušeností čerpá další podněty a ukazuje různá řešení finančních situací. Z knihy jsem si také odnesl řadu tipů na další četbu. Robert Vlach odkazuje na české i zahraniční knihy a články. Součástí knihy je navíc excelová příloha s odkazy na doporučené texty a ukázkami finančních plánů. Některé odkazy si postupně procházím i po dočtení knihy.
To považuji za užitečný bonus. Kniha nemusí být konečnou stanicí, ale může posloužit jako rozcestník k dalším zdrojům. Zároveň si každý může jednotlivá doporučení ověřit a udělat vlastní názor.
Finanční plán jako brnění
Nejvíc se mnou rezonovala pasáž, ve které Robert Vlach popisuje, co pro něj znamená finanční plán na ruby. Nejde už jen o tabulku pro evidenci příjmů a výdajů, ale o nástroj, který se postupně stává součástí jeho uvažování o budoucnosti.
Autor to vyjadřuje obrazem finančního plánu jako vlastního „brnění a orákula“. Právě tato formulace podle mě dobře vystihuje, jaký vztah si člověk může ke svému systému postupně vytvořit.
Z původně symbolické tabulky se postupně stalo něco víc, moje brnění a orákulum, které je prodloužením mého uvažování o budoucnosti a které sílí s každým vykrytým úderem. Připadám si, jako bych byl kovářský mistr, který patnáct let buší do neforemného kusu železa na střídačku s osudem. Až se mi pod rukama zformovala odolná, dokonale padnoucí zbroj, podrobená mé vůli a vypálená v tržní výhni. Špatně se to vysvětluje někomu, kdo ten pocit nezažil, ale s mistrně zvládnutým plánem skutečně ucítíte, že svou finanční budoucnost přímo i nepřímo řídíte právě jeho prostřednictvím. Budoucnost sice zůstává nespoutaná a nepředvídatelná (jako život), ale díky svému plánu ji můžete alespoň z části směřovat a ovládat.
U mě je to podobné. Excel mi pomáhá nejen sledovat, kolik jsem utratil nebo jaká je aktuální hodnota investic. Využívám ho také k tomu, abych si promýšlel další vývoj, porovnával scénáře a sledoval, jak se přibližuji k finanční nezávislosti. Zároveň si uvědomuji, že tabulka nedokáže předpovědět budoucnost. Vývoj trhů, změny v rodině, zdraví nebo pracovní situaci nemám plně pod kontrolou. Finanční plán mi ale umožňuje lépe si uvědomit, jaké mám možnosti a jak by různé změny mohly ovlivnit mé další rozhodování.
Právě v tom pro mě spočívá jeho hodnota. Ne v tom, že by odstranil nejistotu, ale v tom, že mi dává strukturu, se kterou mohu pracovat.
Komu bych knihu Na vysoké noze doporučil?
Knihu bych doporučil především lidem, kteří chtějí získat lepší přehled o svých penězích a zatím nemají vlastní systém evidence. Mohou v ní najít srozumitelný způsob, jak začít, a inspiraci, jak si postupně sestavit finanční plán podle svých potřeb. Zajímavá může být zejména pro podnikatele a freelancery, protože autor vychází také ze zkušeností lidí s nepravidelnými příjmy a vysvětluje, proč pro ně může být plánování budoucích měsíců důležité.
Pro zkušenějšího čtenáře, který už má vlastní evidenci, nemusí být tolik objevná. Ani já jsem po jejím přečtení svůj Excel nepředělával. Většinu základních principů už používám a některé oblasti mám zpracované podrobněji. Přesto pro mě kniha měla hodnotu. Bavilo mě srovnání různých přístupů, konkrétní příklady ze života a možnost podívat se na vlastní finanční návyky očima někoho jiného. Navíc mě přiměla zamyslet se nad rozdělením finanční odpovědnosti v naší rodině, což je pro mě osobně možná nejpraktičtější výsledek celého čtení.
Ne každá dobrá kniha musí přinést úplně nový návod nebo změnit všechno, co člověk dosud dělal. Někdy stačí, když potvrdí, že dosavadní cesta dává smysl, ukáže alternativní řešení nebo připomene oblast, kterou stojí za to zlepšit.
A přesně tak na mě Na vysoké noze zapůsobila.