Cesta je cíl: rozhovor o financích, nemovitostech a tom, co bude po FIRE
Minulý měsíc jsem byl hostem podcastu vb.cz, kde jsme s moderátorem probrali moji cestu k finanční nezávislosti – od investičních nemovitostí přes ETF portfolio až po to, jak to všechno vnímá moje manželka. Rozhovor (částečně za paywallem) najdete na YouTube zde: Jak jít do důchodu ve 49 letech – ukazuje, kolik vydělává a utrácí.
Pokud vás baví téma investičních nemovitostí, vb.cz rozhodně stojí za sledování – mají tam spoustu užitečných rozhovorů s lidmi, kteří se v tomto oboru dlouhodobě pohybují, a sám jsem si z jejich obsahu nejednou vzal inspiraci.
Níže posílám přepis celého rozhovoru, mírně zkrácený o odbočky, které pro čtenáře nenesou žádnou hodnotu.
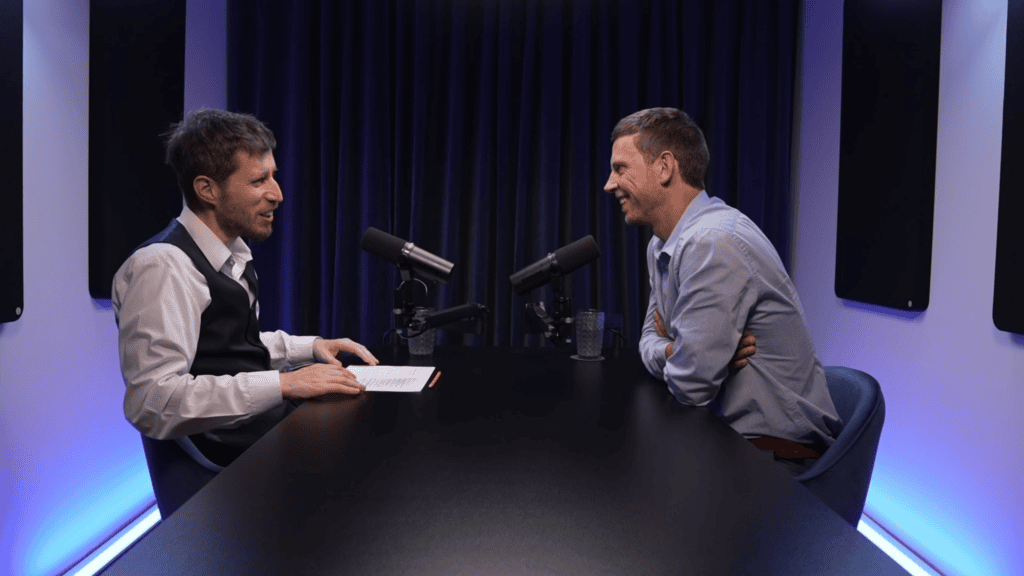
VB: Pojďme na to. Metoda FIRE je samozřejmě velmi trendy věc, přináší člověku finanční svobodu, ale rozhodně to není zadarmo a není to jednoduché. Než se ale dostaneme ke specifikaci té metody, řekněte nám, jak to celé začalo. Jak jste se dostal k té myšlence, že tohle by mohla být vaše cesta?
DB: U mě to vlastně začalo zhruba před deseti lety. Jsem svojí duší analytik a dlouhodobě si trackuji veškeré finanční pohyby. To znamená, že jsem před deseti lety začal počítat veškeré příjmy a výdaje, vedl jsem si to v Excelu, dělal jsem si nějaké modely – ale byla to jenom ta první část, protože jsem tehdy ještě neinvestoval. Přebytky, které jsme s dnešní manželkou měli, nebyly nijak velké a hodně jsme cestovali, takže šly hlavně do cestování, investice jsme moc neřešili.
Tohle se ale hodně změnilo v době covidu, kdy jsme byli všichni zavření doma a měli spoustu času na podcasty a čtení. Právě v té době jsem se začal probírat investicemi.
VB: A co se dělo dál?
DB: Udělal jsem si svůj první investiční účet, a jak jsem do toho Excelu, kde jsem si dělal modely, začal přidávat investice, tak mě přirozeně začala zajímat budoucnost a plánování finanční svobody – jestli a kdy se tam dokážu dostat. Od té doby to není tak, že bych šel s myšlenkou dostat se tam co nejdřív, ale sleduji si rok, kdy se tam reálně mohu dostat.
Není to u mě tak, že bych začal extrémně brzo. Teď je mi 37 let a začal jsem někde kolem třicítky. Takže to určitě není, že bych tam byl za pět let, ale ve středně dlouhém horizontu je to v mém případě reálné.
VB: A pomáhá vám k úspěchu v tom, že jste finanční analytik?
DB: Myslím, že je to výhoda. Mít finance pod kontrolou znamená, že to, co člověk měří, nějakým způsobem řídí. Když vidíte před sebou v Excelu všechna ta čísla, je to obrovská pomoc. A hlavně vás to nutí přemýšlet, kam vlastně ty peníze tečou – díváte se na stránku výdajů a příjmů a všechny tyhle věci. Takže to určitě není podmínka, ale je to velká výhoda.
VB: Řekl byste mi hned z hlavy, jak jste byl na tom třeba v září 2018?
DB: To úplně ne, to už je trochu extrém. Ale když se mě zeptáte, kde jsem teď a kde jsem byl před rokem, tak vám řeknu, kam jsem se posunul. Konkrétně jsem teď na nějakých 26 procentech, kam jsem se dostal za pět let, co investuji, a loni jsem byl na nějakých 19 procentech. Nějaké posuny tam tedy jsou, ale pro mě je důležitější než dostat se co nejdřív na sto procent to, aby mě bavil ten proces a ta cesta – sledovat překážky, které jsou před námi. Mám rodinu, mám děti, takže mě baví celý ten proces, spíš než sledovat jedno číslo, ke kterému směřuji.
VB: A je manželka taky nadšená z toho sledování?
DB: Manželka to absolutně nesnáší, není z toho nadšená. První rok s tím měla docela velký problém, ale řekl bych, že teď už jsme na stejné cestě – není nadšená, ale už mi to toleruje. Když se ale společně díváme na čísla, jednou měsíčně si projdeme výdaje a příjmy, jak jsme na tom byli, tak v ten den to spíš nesnáší, ale pak vidím, že je ráda, když vidí, kam ty peníze jdou a za co utrácíme.
VB: A je to u vás bez výčitek, že to mohlo být za minulý měsíc trošku míň?
DB: Řekl bych, že je to bez výčitek. Jsou věci, kde se snažíme šetřit. Nehoníme se ani jeden za nějakými statusy – třeba auto vnímáme čistě jako dopravní prostředek, je nám jedno, v čem jezdíme, jediné kritérium je pro nás bezpečnost, hlavně kvůli dětem. Určitě nešetříme na zážitcích, jezdíme na dovolenou, ale snažíme se šetřit na hmotných statcích, když to zjednoduším.
VB: Pojďme se dostat k tomu, co přesně ten FIRE je, protože mezi diváky může být někdo, kdo to přesně neví. Jaká je jeho podstata a co je cílem?
DB: Základní myšlenka je nakumulovat takové bohatství, aby člověk mohl přestat pracovat – odtud to „retire“ v názvu. Já bych to ale spíš pojal jako co nejrychlejší dosažení stavu finanční svobody. Základ je čtyřprocentní pravidlo: když člověk nakumuluje tolik majetku, že z něj dokáže ročně vybírat čtyři procenta, měl by se stát finančně svobodným a teoreticky by mohl přestat pracovat a žít jen z úspor.
VB: To znamená, že těch čtyři procenta musí stačit na pokrytí jeho nákladů.
DB: Přesně tak. Může vybírat čtyři procenta, ale musí to být tolik peněz, aby z toho vyžil. Když to uvedu na svém konkrétním modelu, v mém případě by to v současných penězích znamenalo nějakých 22 až 24 milionů, abych z toho dnes vyšel. Naše průměrné rodinné výdaje se teď pohybují kolem 70 tisíc měsíčně a to je vlastně to základní číslo, ze kterého se to počítá.
VB: Cestoukfire.cz. A existují nějaká pravidla pro to, jak ten majetek musí vypadat? Musí být stoprocentně likvidní, nebo to může být třeba v nemovitostech?
DB: Z mého pohledu žádná taková pravidla nemám, ale kam směřuji já, je zhruba padesát procent hodnoty v nemovitostech a padesát procent v akciích, respektive spíš v ETF, tedy v indexových fondech. Sám ale ještě nejsem rozhodnutý, a bude to ještě předmětem mého excelového modelu, jestli nemovitosti, které mám a plánuji akumulovat, prodám, nebo si je nechám a budu je pronajímat. To se rozhodne, až to bude aktuální, teď je na to ještě moc brzy.
VB: Ale pokud byste měl polovinu portfolia zamčenou tak, že z ní nemůžete čerpat čtyři procenta, musel byste z té druhé poloviny čerpat osm procent, aby to vycházelo.
DB: Když budu mít nemovitosti a nájemníky, tak část renty poteče právě z těch nájmů. Takže ta čtyři procenta musí vycházet z celkové hodnoty portfolia a musí to samozřejmě být dostatečně zajištěné – to znamená, ty nemovitosti musí být pronajaté, ale k tomu se ještě dostaneme.
VB: Kdy přesně jste se s tímhle trendem seznámil, respektive kdy podle vás začala ta doba podcastů o tomhle tématu?
DB: U mě osobně to bylo v roce 2021, kdy začal covid.
VB: Takže dřív, kolem dvacítky, jste o tom vůbec nevěděl?
DB: Kolem dvacítky jsem o FIRE asi vůbec nevěděl. Na vysoké škole jsem se ale nějakou dobu zajímal o akcie a investování ceolkově. Neudělal jsem ale ten nejdůležitější krok – přečetl jsem si nějaké knížky, udělal jsem si demo účet u XTB, ale jen jsem si s ním chvíli hrál a u toho to skončilo. Je to škoda, protože jsem prostě neudělal ten první krok.
VB: Kde byste asi tak byl teď, kdybyste to tehdy udělal?
DB: Netuším, kde bych byl, ale ta procenta by byla úplně jiná.
VB: Je to jako když si koupíte předplatné do posilovny, ale nejdete tam.
DB: Přesně tak. A i s tím demo účtem, v tu dobu by mě určitě nezajímaly indexové fondy, šel bych spíš do konkrétních akcií a myslel bych si, jak jsem strašně chytrý, kdyby nějaká akcie vydělávala. Ale ten krok jsem neudělal, je to škoda, ale nedá se s tím nic dělat.
VB: Litujete toho hodně, nebo jste se s tím smířil?
DB: Nelituju toho nějak zásadně, v tu dobu jsem stejně neměl moc peněz, takže by ty investice nebyly nijak markantní. Ale samozřejmě bych byl v investicích o mnoho dřív a kde bych byl teď, to nevím. Takže lituju, ale ne nějak zásadně.
VB: Asi by to ale něco udělalo.
DB: Určitě. V tu dobu bych reálně mohl investovat třeba tisícovku, dvě, maximálně, ale za deset, patnáct let už by to určitě něco udělalo. Jak říká Buffett, ta dlouhá dráha je hrozně důležitá. Škoda. Myslím ale, že dnešní doba je úplně jinde, mladí lidé mají mnohem víc informací a je pro ně mnohem jednodušší začít, než to bylo před patnácti nebo deseti lety.
VB: Když se řekne FIRE, lidé si často představí jednotlivce, který v podstatě žije o chlebu a vodě a všechno, co neutratí, dává do investic. Vy ale máte rodinu a děti. Jak to vypadá u vás? Je to denní, nebo měsíční operativa?
DB: Na začátek bych řekl, že nemáme žádný rodinný rozpočet ve smyslu, že bychom si dávali limity, kolik můžeme utratit. To určitě ne. Ale já i manželka jsme od přírody spořiví a hodně se díváme na poměr cena a výkon, neradi zbytečně přeplácíme. Takže u nás to není o rozpočtu, kterým bychom se řídili, ale spíš o tom, že se snažíme dělat kroky, aby nedocházelo k přeplácení služeb, které nejsou potřeba.
VB: Máte nějaký konkrétní příklad věci, která podle vás zbytečně ničí rozpočty mladých lidí?
DB: Nechci tady nikoho poučovat, ale z mé konkrétní situace jsme třeba hodně přepláceli pojistky. Mám investiční byty, mám životní pojištění, pojištění domu, pojištění auta, a dlouho jsem žil v tom, že nejlepší je mít všechno u jedné pojišťovny, být tam dlouhodobý klient a mít tím pádem nejlepší cenu. Neřešil jsem, že když mi končí pojistky, mohl bych dostat nabídku odjinud.
Potom, co jsem to začal řešit a začal jsem obvolávat ostatní společnosti, jsem zjistil, že jsem na každé pojistce dost přeplácel. Když vezmu všechny svoje pojistky, včetně těch na investiční nemovitosti, byl jsem schopný srazit ceny někdy i na polovinu. Jenom tímhle jednoduchým krokem, být aktivní, obvolat společnosti a dostat lepší nabídky – ať už jde o dodavatele energií, nebo pojistky na auto – jsme byli schopni ušetřit i několik tisíc.
VB: Slyšel jsem třeba doporučení nechodit na kávu do Starbucksu, protože je to zbytečné přeplácení, a že když si to člověk udělá doma, ušetří. Zastáváte tenhle přístup?
DB: Ne, absolutně ne. Neřekl bych, že chodíme do kaváren každý den, to určitě ne, ale vzít děti do kavárny, dát si kafe, děti si zatím pohrají v herničce – tohle podle mě nemá smysl škrtat ze života, protože to jsou prostě radosti. Není to věc, která by měla být nějak zásadní. Kávu si samozřejmě většinou děláme doma, ale že bychom si měli odpírat návštěvu kavárny, to ne.
VB: Takže žádné striktní pravidlo typu „venku nic“.
DB: Absolutně ne. Není to o uškrcení výdajů, je to jenom o tom, aby to odkládání probíhalo v rozumném tempu. Vždycky je to o rozumné míře, rozhodně nejsme striktní odpírači všeho. Ten život se má hlavně užívat, k čemu by bylo se hnát se za nějakým číslem, kdyby si ho člověk pak neužil, obzvlášť s dětmi.
VB: Jak tuhle filozofii vysvětlujete dětem?
DB: Děti mám ještě poměrně malé, jeden rok a čtyři roky, takže zatím vůbec, ale v blízké budoucnosti chci razit ten přístup, že s nimi budeme o financích mluvit otevřeně a sdílet s nimi naše finanční rozhodnutí. Samozřejmě když bude dceři pět nebo šest let, nebude ji zajímat, kolik nám platí nájemníci, ale ty základní věci už v tomhle věku určitě začne chápat. Chci, aby viděla, že to není jen o tom, že mám kartu, tou platím, a hotovo. Chci, aby byla u toho, až bude větší, ukázat jí ten Excel – věřím, že děti jsou zvídavé a bude ji zajímat, co ta čísla znamenají. Alespoň v to doufám, možná to tak nebude, ale uvidíme.
VB: Dělal jste si někdy model nebo aspoň odhad, jaký rozdíl by to udělalo, kdybyste děti neměl? Čistě matematicky, samozřejmě mít děti je pro život skvělé.
DB: V modelu jsem to takhle přímo nedělal, ale mám tam zahrnutý výdaj na děti, který máme. Když dám příklad – teď, kdy jsou děti mezi jedním a čtyřmi lety, máme na ně průměrný výdaj kolem 10 tisíc měsíčně. Jednoduchou logikou by naše výdaje bez dětí byly zhruba o 10 tisíc nižší. Kdyby těch 10 tisíc šlo do investic, myslím, že by nám to přiblížilo FIRE o rok, možná o dva. Teď mi vychází, že bych se tam měl dostat za nějakých dvanáct let.
Na druhou stranu děti nejsou v této fázi nejdražší. Nejdražší budou, až začnou chodit do školy a na pořádné kroužky, což teď zatím nemáme. Takhle daleko nejsem schopen dohlédnout, jak ty náklady porostou, ale určitě porostou.
VB: Myslíte si, že je s dětmi FIRE těžší, těžší se toho držet?
DB: Odpírat si nějakou zábavu s dětmi je těžké a nedává mi to smysl. Na druhou stranu, když trávíme čas s dětmi, snažím se preferovat výlet do přírody nebo stanování před obcházením obchodních center a dětských zábavních center. Snažím se i toutoi cestou neutrácet za zbytečnosti – dětské parky jsou pro mě kolikrát zbytečné, protože děti v tomhle věku mají nejradši, když si sednou k cestě a hrají si s kamením a v té chvíli jsou maximálně šťastní, takže proč jim dopřávat něco navíc, co úplně není potřeba.
VB: Pojďme se podívat na to, z čeho se vlastně skládá vaše portfolio, protože člověka napadnou akcie, ETF, případně nemovitosti, někdo by třeba zmínil i zlato.
DB: Moje současné portfolio se skládá ze tří investičních bytů – jsou to tři garsonky u nás na Vysočině, a to teď tvoří polovinu mého portfolia. Druhou polovinu tvoří akcie a ETF, primárně tedy ETF fondy. Mám část peněz v celosvětovém ETF, část na S&P 500 a pak mám část v akciích, primárně v českých. Teď mám nastavené cashflow tak, že každý měsíc, co jsme schopní ušetřit, automaticky odchází do ETF, veškerá částka, co jsme za měsíc schopní naspořit.
VB: Proč jste vybral zrovna tahle ETF?
DB: Nejsem expert na akcie a ani nikdy nebudu, nechci tím trávit čas. Pasivní investice jsou pro mě ta cesta – největší diverzifikace bez toho, abych pálil čas analýzami konkrétních firem. Myslím, že moje silné stránky jsou jinde, než abych se do tohohle vrhal. Pasivní investování je pro mě nejjednodušší cesta.
VB: Když se podíváme na nemovitosti – jak jste se k nim dostal, proč zrovna tři garsonky a zrovna ve vašem městě?
DB: Pořízení bytu u nás bylo z důvodu, že jsem to chtěl mít v dojezdové vzdálenosti a nechtěl jsem nikam dojíždět, taková klasická trocha lenosti, když to zjednoduším. Zároveň dobře znám místní trh – je to malé město, bytů tam není tolik, takže se dá jednoduše zorientovat.
Co se týče té první investice, hodně pomohlo, že manželka pracovala pro jednu z bank a zaměstnanci tam měli, a myslím, že pořád mají, výhodné úrokové sazby na hypotéky. Ten první investiční byt jsme koupili s úrokovou sazbou zhruba 1,5 procenta. Před pěti lety mi to dávalo pozitivní cashflow a dává dodnes. Hodil jsem si to na papír a přišlo mi to jako jasná volba.
VB: Máte to zapákované a pronajaté?
DB: Přesně tak, všechno je pronajaté. Za pět let jsme u jedné nemovitosti měli jeden měsíc, kdy nebyla obsazená – obsazovat byty u nás vůbec není problém. Když se měnili nájemníci, většinou jsem sám do týdne našel nové.
VB: A jak kalkulujete růst nájemného a růst hodnoty nemovitosti v modelech?
DB: Nájemné počítám jenom o inflaci, tedy o dvě procenta ročně, a růst hodnoty nemovitosti počítám s pěti procenty. Myslím, že je to ještě docela konzervativní, model by měl být spíš konzervativní než optimistický.
VB: Při přecenění to pak musí docela naskakovat.
DB: Jasně. Když jsem si dělal rychlé cvičení – kdybych ještě měl dosáhnout na bonitu na další byt a koupil další garsonku, tak by mě to podle mého propočtu přiblížilo k FIRE o rok až dva, i kdyby to znamenalo mírně negativní cashflow.
VB: Mají nemovitosti pevné místo i u ostatních lidí, co řeší FIRE, nebo je to spíš české specifikum?
DB: Upřímně, z lidí v českém prostředí, které znám a kteří se věnují FIRE, mají mnohem větší expozici na pasivní investice do ETF fondů než na nemovitosti. A když už nemovitost, tak maximálně jednu nebo dvě.
VB: A proč myslíte, že to tak je?
DB: Myslím, že je to hodně individuální, nechtěl bych to zobecňovat, každý si tu cestu razí, jak uzná za vhodné.
VB: Vy jste říkal, že vám to dávalo smysl hlavně kvůli té nízké sazbě. Byl to hlavní důvod, nebo byste do nemovitosti šel i s vyšší sazbou?
DB: Nebylo to jenom o sazbě, dávalo by mi to smysl i s vyšší sazbou. Beru to tak, že sazba bude v průběhu třiceti let jednou nahoře, jednou dole, a když se to zprůměruje, počítám s tím v modelu na tři až čtyři procenta. Hlavním kritériem pro mě byla páka, a když jsem si to hodil do Excelu, čísla vycházela jasně.
VB: Vytvářel jste na to vlastní akontaci?
DB: Na dva byty jsem dával deset procent, jeden jsem ručil naší vlastní nemovitostí, kde bydlíme, tam mám stoprocentní hypotéku.
VB: Nebylo vám líto vytahovat vlastní peníze, které se jinak zhodnocují?
DB: Na poslední nemovitosti jsem vybíral asi 150 tisíc od svého brokera, ale líto mi to nebylo, protože když se podívám do Excelu, číselně mi to dávalo smysl.
VB: Jste fakt ten analytický typ, ne ten, co si řekne „jak tam něco dám, nikdy to nevyberu.“
DB: S tímhle problém nemám, snažím se mít citový odstup. Slyšel jsem v podcastech, že lidem přijde nejtěžší, když se dostanou do FIRE, odkrajovat portfolio, ale mám pocit, že u mě tohle problém nebude.
VB: Hodně investorů říká, že je problém přestat akumulovat a naučit se prodávat, trochu si víc užívat života. U vás tedy ne, vy to máte jasně dané?
DB: Myslím, že budu mít problém naučit se ty peníze více utrácet, protože jak jsem říkal, můj životní mindset je spíše šetřit a dívat se na poměr ceny a výkonu. Určitě budu mít problém najednou začít utrácet víc. Když je člověk celoživotně nastavený jedním směrem, změnit to ze dne na den nebude lehké.
VB: Myslíte, že to pak budete utrácet ve větším tempu?
DB: Asi jo, ale zase mě napadá myšlenka, kterou jsem někde slyšel, myslím od jednoho hosta, který dnes bývá v podcastech, a měl úplně stejný problém – když si mohl trochu popustit uzdu, měl s tím problém. Myslím, že budu podobný případ. Na druhou stranu mám rodinu a zbytek rodiny tenhle problém mít nebude.
VB: Naštěstí máte manželku.
DB: Naštěstí mám manželku, tak když se trochu popostrčíme navzájem, tak to půjde.
VB: Slyšel jsem v jiném podcastu podobnou historku o velmi úspěšné investorce, která prodala firmu za desítky milionů dolarů a měla problém utratit pět tisíc dolarů.
DB: Tohle asi nebude můj případ v tomto rozsahu, ale utratit víc peněz bude určitě moje slabina, to už teď vidím.
VB: Říkáte, že nemovitosti hrají v portfoliu významnou roli a dělají velký rozdíl. Jak to vychází číselně – jaký je tam růst u ETF a jaký u nemovitostí?
DB: Tím, že mám nemovitosti zapákované, dělají tam hodně a ten růst je reálně mnohem větší než u ETF. Je to logické – za tři investiční nemovitosti šlo z mých vlastních peněz dohromady nějakých 250 tisíc. Ty nemovitosti mají teď hodnotu kolem 9 milionů a zbývá splatit zhruba polovina.
VB: Nebylo by tedy lepší mít další nemovitosti?
DB: Z hlediska modelu ano, ale nejsem si úplně jistý, jestli chci jít cestou víc nemovitostí než akcií. V Excelu to pořád dává smysl, ale poslední dobu mám i s těmi třemi byty poměrně dost starostí a administrativy. Nejsem si jistý, jestli budu chtít výrazně rozšiřovat, i když by to podle čísel vycházelo.
VB: Hodně realitních investorů říká, že právě dlouhodobost a páka je to, co vydělává. Za dvacet let máte skoro splacenou nemovitost, která si mezitím výrazně zhodnotila.
DB: Naprosto souhlasím.
VB: Budete se tedy striktně držet toho, že co zbyde, dáváte do ETF?
DB: V současné době ano, ale do budoucna určitě nevylučuji nákup dalších investičních nemovitostí. Momentálně přemýšlíme o tom, že bychom mohli koupit nemovitost na krátkodobé pronájmy, tedy pozemek nebo chatu na rekonstrukci u nás na Vysočině, předělat ji a zkusit se pustit do krátkodobého pronajímání. Je to zatím spíš střednědobý projekt, uvidíme, jestli to dopadne. Určitě by to bylo zajímavé i z hlediska blogu, myslím, že finanční stránka provozování a pronajímání chaty by čtenáře mohla zajímat.
VB: Vaše děti jsou teď rok a čtyři roky. Zakládáte jim nějaké úspory, stavební spoření, nebo to jede čistě přes vaše portfolio a jednou z toho něco dostanou?
DB: Mám u brokera svoje portfolio, děti nemají vlastní účty ani nic podobného. Co bych ale chtěl svým dětem dát, a co mně osobně nejvíc pomohlo, jsou investiční byty, které by mohly použít jako zástavu na vlastní bydlení. Když budou potřebovat bydlení, mohly by tyhle byty dát do zástavy, a doufám, že jim to pomůže k prvnímu bydlení.
Byla to totiž věc, která pomohla mně – ne že by mi táta dal investiční nemovitost, ale udělal mi stavební spoření, kde bylo nějakých 300 tisíc, a díky tomu jsme měli akontaci na dům, kde teď bydlíme. Jinak bych musel prodávat auto, protože jsme tolik peněz neměli. Svým dětem bych primárně chtěl dát ty investiční nemovitosti – buď ať v nich klidně začnou bydlet, jako vlastní startovací byt, ale spíš doufám, že půjdou do Prahy nebo Brna, do velkého města, a kdyby tam chtěli bydlet, chtěl bych jim dát ty byty do zástavy, protože v tu dobu už bych je chtěl mít splacené. Nemusely by tak mít vlastní zdroje na akontaci, ale mohly by od začátku splácet svoji vlastní hypotéku.
VB: Počítáte do portfolia i hodnotu nemovitosti, kde bydlíte?
DB: Ne, tu mám úplně mimo. Pomáhá mi samozřejmě v bonitě u bank, ale do výpočtu FIRE nezasahuje, tu mám mimo. Hypotéku na vlastní bydlení tam ale samozřejmě počítám jako závazek, protože ten dluh se platit musí.
VB: Takže vlastní bydlení do toho nezasahuje, protože to není disponibilní majetek, ale dluh na něj se počítat musí, protože ho platit musíte.
DB: Přesně tak.
VB: Máte s manželkou oddělené finance, je to tak?
DB: Je to přání mojí manželky, která vždycky chtěla mít svůj účet a být nezávislá, respektive mít odpovědnost za svoje peníze. V současnosti to máme nastaveno tak, že manželka je na rodičovské, ale dělá i brigádu pro jednu banku, takže si nějaké peníze vydělá a z nich si platí svoji vlastní režii, drobné věci. Já platím veškerou režii za bydlení, větší věci pro děti a podobně. Ona je s tím spokojená, protože by pro ni byl problém se mě ptát na peníze, to z jejího pohledu nemá ráda. Chce mít svůj účet, za který je odpovědná, a s tím si hospodařit.
VB: Nemá to tedy důvod ve FIRE?
DB: Ne, absolutně ne. Byla to naše interní dohoda, nikoliv důležitá podmínka toho, abychom mohli jet touto filozofií.
VB: Proč jste vlastně tak radikálně otevřený se svými čísly?
DB: Přišlo mi, že když si to člověk sleduje takovou dobu, byla by škoda to nesdílet. Mám rád, když někdo sdílí svoje příběhy, myšlenky, klidně i svá čísla, a takových lidí moc není. Říkal jsem si, proč to nedat ven, nevadí mi sdílet tyhle věci, nemám potřebu si to chránit jako soukromí. Vím, že lidé jsou od přírody zvědaví a rádi se porovnávají, takže to beru tak, že by to někoho mohlo inspirovat, případně přinést myšlenky, které by mohly být v jejich životě užitečné.
VB: A jaké na to máte ohlasy?
DB: Nejčastěji se najde spousta kritiků v jednotlivých kategoriích výdajů – třeba napíšou, že si nemůžou dovolit utrácet za tuhle kategorii tolik, že by oni na tom takhle nemohli být, nebo že jsme byli na dovolené a utratili 20 nebo 30 tisíc, že je to strašné. Ale to je spíš zábavné, člověk se u toho pobaví. Na druhou stranu jsou i lidé, hlavně ti, co mají také děti a vědí, co to obnáší, kteří říkají, že to vlastně vůbec není rozhazování, že ta čísla nejsou špatná.
VB: Vyznáváte i filozofii Die With Zero?
DB: Neřekl bych, že ji přímo vynávám, ale nějakým způsobem mi dává smysl. Umřít s nulou je pro mě dost filozofická věc, protože naplánovat si to tak, aby to přesně vyšlo, je těžké – nikdo neví, do kolika bude žít. Ale nějakým způsobem mi to dává smysl, protože při představě, že v osmdesáti letech odkážeme majetek dětem, kterým bude tou dobou 55, mi to nedává úplně smysl.
V tomhle přístupu mi to přijde celkem fajn, říkám si, proč ne. Na druhou stranu, zkalkulovat si rentu, kterou by člověk mohl podle Die With Zero vybírat, není úplně triviální, spíš bych měl problém si to namodelovat tak, abych dokázal spočítat, kolik měsíčně bych si mohl z portfolia ukrajovat. Není to úplně jednoduchá matematika.
VB: Takže vy dosáhnete té nezávislosti za dvanáct let, to znamená, že vám bude 49 let.
DB: Teď to tak vychází.
VB: Nemáte plán, že jakmile toho dosáhnete, všechno dáte dětem, protože nechcete mít moc majetku?
DB: Je to hodně situace od situace, absolutně nevím, v jaké fázi budou moje děti, kde budou, jaké budou mít plány. I kdybych teď řekl cokoliv, za deset let se spousta věcí změní. Vidíme to i na nástupu umělé inteligence – dřív to tak nebylo a teď některá zaměstnání a práce inteligence převezme. Člověk si bude muset víc dávat pozor na to, aby měl stálý příjem.
Co mi přijde fajn, je, že i kdybych nakonec nedosáhl FIRE, tak ten polštář je dobrý mít právě kvůli umělé inteligenci. Umím si představit, že se za pár let budu muset přeškolit a začít dělat úplně jinou pozici. Mít nějaké prostředky, aby se člověk mohl rok přeškolovat a začít věnovat se něčemu úplně od nuly, je ten finanční polštář určitě dobrý mít. Dělám celý život pozici finančního analytika, a klidně se může stát, že těch analytiků bude s nástupem umělé inteligence potřeba mnohem méně než dnes. Nepočítám s tím, ale jsem připravený i na tu variantu, že se budu muset během pár let kompletně přeškolit a dělat něco úplně jiného.
VB: A co byste dělal?
DB: Absolutně nevím, ale cítím, že bych se nad tím v příštích měsících nebo letech měl vážně zamyslet a vymyslet nějaký plán B. Zatím ho v hlavě nemám.
VB: Co vás na FIRE osobně baví?
DB: Miluju sledovat progres svého životního posunu z měsíce na měsíc, z roku na rok. Nejvíc mě baví ten můj excelový model, ta cesta. Vidět před sebou ty plány, které jsem si udělal, jak se od nich odchyluji, jestli je dodržuji, a jak se posouvám ke svému cíli. Určitě to pro mě není dogma dostat se do FIRE co nejdřív, ta cesta k tomu je mnohem zábavnější.
VB: Z toho, co říkáte, mi vyplývá, že FIRE je pro vás víc o té cestě než o okamžiku, kdy řeknete „teď jsem finančně nezávislý“.
DB: Přesně tak, a ještě jsem nezmínil, že absolutně nemám promyšlené, co bych dělal, kdybych toho FIRE teoreticky dosáhl. Jestli bych dal výpověď – teď mě práce baví, jsem spokojený a nedokážu říct, jestli bych skončil. Určitě bych neskončil úplně s prací, ale nedokážu teď říct, jestli bych dělal něco za méně peněz, co by mě víc naplňovalo. V těchhle úvahách ještě nejsem, a navíc bychom museli řešit i to, že mám model postavený jako rodinný, tedy že by mohla přestat pracovat i manželka.
VB: A najednou budete muset reálně řešit, jaké budou vaše další kroky, kde a jak moc chcete pracovat a co bude náplní vašeho života.
DB: Přesně tak.
VB: Jestli vůbec budete chtít pracovat.
DB: Myslím, že člověk musí pracovat, minimálně musí něco dělat. Nikoho, koho jsem slyšel nebo o kom jsem četl z lidí, co usilují o FIRE, nemá cíl přestat úplně pracovat. Je to trochu mylná představa lidí, kteří o FIRE moc neslyšeli – že by chtěli dosáhnout FIRE a přestat pracovat. To by ale asi nemělo být cílem nikoho a myslím, že ani není.
VB: Takže dosažení toho cíle znamená spíš dosažení nějakého milníku, ne ultimátní konec?
DB: Je to dosažení finanční svobody a flexibility. To je číslo jedna – když člověka přestane naplňovat práce, nebo v ní bude nějakou dobu nespokojený, má možnost v té práci skončit, jít někam jinam a nemít jako hlavní prioritu peníze. Člověk se najde v něčem jiném. Já si třeba dokážu představit, že bych v budoucnu trénoval malé děti ve fotbale, aktivně hraju fotbal a umím si představit, že bych byl trenér dětského týmu. To je něco, co by mi asi nepřinášelo moc peněz, spíš skoro žádné, ale v tu chvíli bych si to mohl dovolit, a kdybych zjistil, že mě to opravdu naplňuje, mohl bych se do toho pustit a našel bych svůj smysl.
VB: Takže ta svoboda rozhodování.
DB: Ta svoboda, ne to, že si konečně můžu oddechnout a budu ležet na gauči a nebudu nic dělat. Co by z toho člověk vlastně měl?
VB: To záleží na každém.
DB: Jasně, jsou lidé, kteří by do tohohle šli, že by nemuseli nic dělat. Ale je otázka, jak dlouho by je to bavilo.
VB: Přesně, myslím, že je to dost krátkodobé řešení, a dlouhodobě by v téhle pozici asi nikdo nebyl úplně šťastný.
DB: Na druhou stranu, kdybychom se do FIRE dostali, dokážu si představit, že bychom třeba na rok vyjeli a začali cestovat, na horizont roku nebo dvou si to dokážu představit.
VB: To by vám ale zamíchalo se čtyřmi procenty, celoroční cestování.
DB: Jo i ne. Myslím, že dokážeme dovolenou udělat na takové náklady, že by to možná ani nemuselo tolik znamenat, kdybychom bydleli na jednom místě. Máme takový malý sen, na rok odletět do Portugalska, najít si tam dlouhodobý pronájem a být na jednom místě, užívat si portugalský život. Myslím, že by to s rozpočtem nemuselo tolik zamávat.
VB: Žádné pětihvězdičkové hotely tedy.
DB: Absolutně ne, to by mě ani nebavilo. Spíš nějaký apartmánek, dochozí vzdálenost k moři, to by byl náš sen, to bychom si určitě chtěli dopřát.
VB: Kdybychom měli dát nějakou radu člověku, který sledoval tenhle rozhovor a chtěl by začít s FIRE, jak by o tom měl přemýšlet? Co si musí říct na začátku, aby to pro něj dávalo smysl a nebylo to jen otrava, kdy musí co nejvíc odkládat a obtěžuje ho to?
DB: Myslím, že pro tenhle typ lidí to asi ani není vhodné. Ale řekněme, že někdo chce začít, zajímá ho to a řekne si, že chce mít tuhle svobodu. Radil bych to samé, co bych řekl komukoliv jinému – sepsat si výdaje, které člověk má, hodit si to na papír a udělat si finanční audit rodiny. Neříkám sledovat to dlouhodobě, to fakt není pro každého, to je spíš pro blázny jako jsem já, ale napsat si výdaje za minulý rok, udělat si měsíční průměry, podívat se, kam odtékají peníze, jaké jsou příjmy a výdaje – to by měl být první krok.
Myslím, že lidi, co tohle nesledují pravidelně, by vidina takových čísel možná i překvapila. Když se s lidmi bavím, málokdo ví, jaké má vlastně průměrné měsíční výdaje za celou rodinu. Myslím, že tohle v hlavě nemá skoro nikdo.
VB: A co se týče investiční stránky – vy máte nemovitosti, ETF a akcie. Jaký byste dal návod, jak do toho jít?
DB: Jdu cestou, aby toho času bylo co nejméně, cestou nejmenšího odporu. Kdyby se mnou někdo chtěl radit, doporučil bych mu něco si o investování přečíst, zjistit, jaké jsou ETF a jaké jsou možnosti, podívat se na TER jednotlivých ETF, aby poplatky byly co nejnižší. Nastavit si trvalý příkaz s částkou, kterou si člověk může dovolit měsíčně odložit, posílat ji tam a nesledovat to portfolio každý týden. Prostě na to nekoukat. To je asi nejjednodušší rada, kterou by zvládl skoro každý. Ale říkám, je to jenom můj pohled z mojí konkrétní situace.
VB: Díky moc za nasdílení vaší cesty. Ať se vám daří, ať jste tam dřív než za těch dvanáct let.
DB: Díky za pozvání.